今よりもうちょっと自由に生きるために、「お金にも働いてもらう」という選択


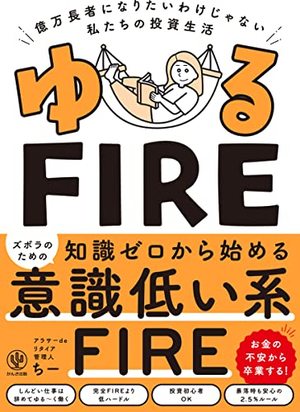
2024年から新NISAが始まり、個人投資や資産運用への関心が高まっています。「そろそろ運用を始めてみようかな」と思案している方も多いのではないでしょうか? 本記事は、30代前半で3000万円の資産をつくり、「資産家+労働者」のサイドFIREを実現した『ゆるFIRE 億万長者になりたいわけじゃない私たちの投資生活』(かんき出版)の著者・ちーさんが、普通の人が投資を行う意義や、これからの時代に「お金に働いてもらうこと」がなぜ必要なのかについてお話いただきます。
「お金にも働いてもらう」ってどういうこと?
私は「人よりもお金持ちになりたい」とか「社会的に成功したい」とは思っていませんが、「何かに縛られることなく、自由に生きたい」とはずっと思ってきました。
そのため、今までそれを叶えるために行動をしてきました。その中でおすすめしているのが、「小さな資本家」となって「小さな自由を手に入れる」ことです。
まず、私が手に入れたかった小さな自由は
・好きな仕事を好きな場所で好きなだけする自由
・子供を持つ自由
の2つ。
現在すでに1つ目は叶えていて、2018年末に会社員を辞め、自営業として気ままに発信活動をしています。
このように、不安定な自営業になれたのは他でもない、私のスタンド(分身)である「お金ちゃん」も一緒に働いてくれているからです。
「お金にも働いてもらう」とはどういうことか、説明しますね。
資本主義の日本でお金を得るためには、自分の「労働力」か「資本(お金)」を提供する必要があります。
そのため、
「労働力の提供=自分が働く」
だけでなく、
「資本の提供=お金が働く」
もできるようになれば、自分の時間を労働に消費することなく、お金を得て、自由を買うことができるのです。
ただ、労働力の提供をする人を「労働者」、資本の提供をする人を「資本家」と呼びますが、億単位の資本を動かす大きな資本家になるには、
・元から資本家の家に生まれる
・ビジネスか投資で当てる
のどちらかしかありません。
これらはどちらも現実的ではなさそうです。
そのため、私は普通の人でも達成可能で、今の生活をちょっと自由にしてくれるくらいの「小さな資本家」(資産規模3000万円〜1億円未満)になることをおすすめしています。この小さな資本家であれば、税優遇のあるNISAとiDeCoでなることが可能なのです。
サイドFIRE 6年目の私がしてきたこと
私自身、今まさに資本家と労働者のハイブリッドで生活をしています。
そのような状況を「サイドFIRE」(著書の中では「ゆるFIRE」と表現)と言いますが、現在6年目に突入しています。
私は20歳の時に株式投資に出会い、決して高収入ではありませんでしたが、そこからコツコツ資産を運用し、大きくしていきました。
私が主にやってきたことは、
・ミニマルライフ→暮らしを小さくして無駄を省き、お金を貯める
・本業+副業→本業以外にブログの運営やポイ活を行い、お金をプラスで稼ぐ
・資産運用→上記をすることによって余ったお金を投資で増やす
の3本柱。
要は、人よりもちょっと多く稼ぎ、人よりもちょっと節約し、その差額をコツコツ投資に回してきただけなんですよね。
その額が3000万円に到達した時、当時会社員をしながらやっていたブログの運営を本業とし、その事業収入と3000万円から得られる資産収入で生きるサイドFIREを開始。現在は、最初の3000万円は生活費として毎年約2.5%取り崩していますが、逆に5000万円に増えています。
このように、一緒に働いてくれている「お金ちゃん」がどんどん成長してくれているのは、過去400年のデータ上、資本から得られる収益が「年約5%」で成長しているからです。
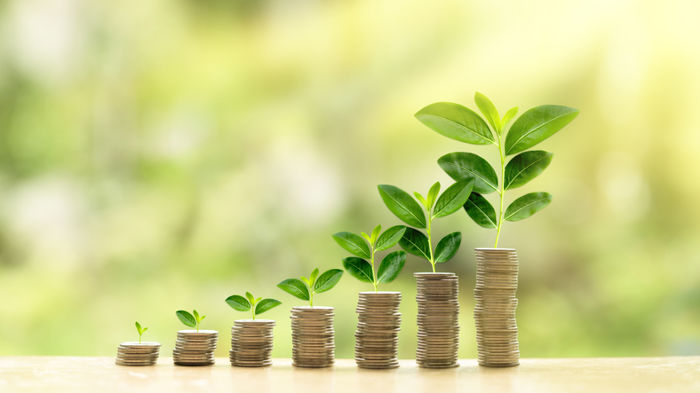
それに対して、労働の成長率は年1〜2%。
しかも、人の労働力は50歳あたりを境にどんどん減っていく傾向にありますよね。だからこそ、将来に備えてお金ちゃん(資本)も育てていってほしいと思うのです。
新NISAの登場で、より資産形成が楽になる
2024年からNISAが大幅にバージョンアップされたことは、皆さんご存じかと思います。非課税の枠が1800万円とかなり大きくなったため、従来よりも資産形成が楽になります。
というのも、通常であれば株式投資にかかる税率は約20%と大きいため、これがかかるかかからないかで、生涯で考えるととてつもなく大きな差が生まれるからです。
私の新刊『自由に生きるためにお金にも働いてもらうことにしました。』では、この新NISAの非課税枠と、同じく非課税運用ができるiDeCoをうまく利用して「小さな資本」を作る方法をまとめています。
具体的な運用方法が知りたい方は、ぜひ本書を参考にしてみてくださいね。
一人ひとりが自分の資本を育てる時代に
最近「失われた30年」という言葉をよく耳にしませんか?
これは、日本が過去30年間にわたって経済的には全く成長しなかったことを表しています。2024年1月時点で日経平均株価が1989年の最高値を超えられていないこと、そして日本人の平均給与も全く上昇していないため言われているのです。
成長していないだけならまだしも、給与から引かれる社会保険料はほぼ毎年上がっているため、手元に残る可処分所得はどんどん減っています。
さらに近年では消費税アップに加え、物価高も急激に進んでいますよね。
そのため、今まで躊躇なく買えていたもの、利用できていたものが、ちょっと考えなきゃいけないようになってきているのです。
つまり、選択の幅が狭くなっている=自由が失われつつあると言えるのです。
そんな状況だからこそ、資本も育てて一緒に働いてもらうことを、私は強くおすすめしたい。新NISAの拡充も、「国民それぞれで備えてください」という政府の意図だと感じます。
これから小さな自由を失わないためにも、多くの方が少しずつでも資産形成を始めてくれることを願っています。